
Hollanda’da ZZP (zelfstandige zonder personeel) olarak çalışan yüz binlerce kişiyi ilgilendiren yeni düzenlemeler gündemde. Hükümet, sahte serbest çalışma olarak bilinen schijnzelfstandigheid ile mücadele ederken, gerçekten bağımsız çalışan girişimciler için daha açık yasal kurallar oluşturmayı hedefliyor.
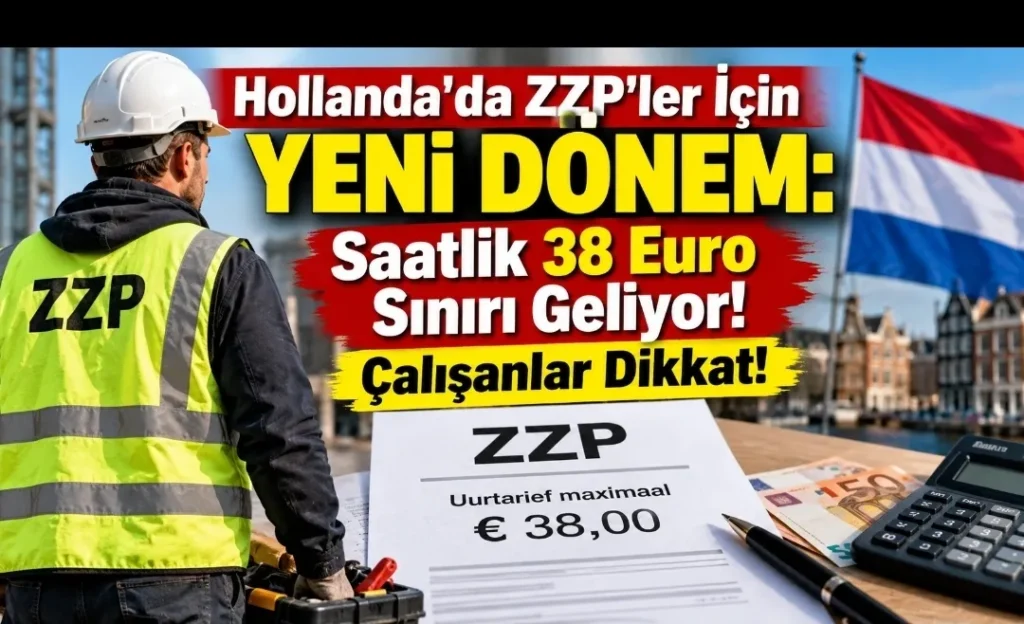
En dikkat çekici gelişmelerden biri, saatlik 38 Euro ücret sınırına ilişkin kabul edilen kanun.
Hollanda Parlamentosunun her iki kanadında da kabul edilen düzenleme, 31 Aralık 2026 tarihinde yürürlüğe girecek.
Peki bu karar ZZP çalışanları için ne anlama geliyor?
Saatlik 38 Euro’nun altında çalışanlar artık işçi mi sayılacak?
Yeni kanun kapsamında saatlik ücret için 2026 yılı referans tutarı 38 Euro olarak belirlenmiş durumda. Bu sınırın altında veya sınırda çalışan ZZP’ler için rechtsvermoeden van arbeidsovereenkomst, yani iş sözleşmesinin varlığına ilişkin hukuki karine uygulanabilecek.
Ancak bu düzenleme, her ZZP çalışanının mutlaka saatlik en az 38 Euro ücret alması gerektiği anlamına gelmiyor.
Kanun, daha düşük ücretle çalışmayı yasaklamıyor.
Asıl değişiklik, düşük ücretle çalışan ZZP’nin gerçekte bağımsız bir girişimci değil, işçi olduğunu ileri sürmesi durumunda ortaya çıkacak.
Böyle bir uyuşmazlıkta işveren konumundaki opdrachtgever, ilişkinin iş sözleşmesi olmadığını ispatlamak durumunda kalabilecek.
Örneğin bir ZZP çalışanı, aynı şirkette sürekli çalışıyor, çalışma saatlerini şirket belirliyor, şirket yöneticilerinden talimat alıyor ve saatlik 32 Euro fatura kesiyorsa, yeni düzenleme kapsamında
işçilik haklarını talep etmesi kolaylaşabilecek.
Ancak çalışanın ücretinin 38 Euro’nun altında olması, otomatik olarak işçi statüsü kazanacağı anlamına gelmiyor. Çalışma ilişkisinin gerçek niteliği de değerlendirilecek.
38 Euro’nun üzerinde ücret almak da sahte serbest çalışma riskini tamamen ortadan kaldırmıyor.
Yasal düzenlemede yer alan tutar endekslemeye tabi olduğundan, yürürlük tarihinde uygulanacak kesin sınırın resmî duyurulardan kontrol edilmesi gerekiyor.
Yeni Zelfstandigenwet: Gerçek girişimcilik daha fazla önem kazanacak
Hollanda hükümetinin 1 Ekim 2026 tarihinde kamuoyu görüşüne açtığı yeni Zelfstandigenwet tasarısı da ZZP çalışanları açısından önemli değişiklikler öngörüyor.
Hedeflenen yürürlük tarihi Ocak 2028.
Henüz kesinleşmemiş olan tasarıya göre, gerçekten bağımsız çalışan kişiler ile fiilen işçi statüsünde çalışanların birbirinden daha açık biçimde ayrılması amaçlanıyor.
Yeni sistemde iki ayrı değerlendirme öngörülüyor.
Birincisi, zelfstandigentoets, yani kişinin gerçek anlamda girişimci olup olmadığının incelenmesi.
İkincisi ise werkrelatietoets, yani yapılan işin ve işverenle ilişkinin bağımsız çalışmaya uygun olup olmadığının değerlendirilmesi.
Tasarıda dikkat çeken kriterler arasında şunlar bulunuyor:
• KVK kaydı ve BTW numarasına sahip olmak.
• Ticari işlemler için ayrı banka hesabı kullanmak.
• Faturalandırma ve ödeme yükümlülüklerinden sorumlu olmak.
• İçinde bulunulan yıl ile bir önceki yılın toplamında en az üç farklı müşteri veya opdrachtgever ile çalışmış olmak.
• Girişimcilik risklerine karşı sigorta, emeklilik birikimi veya benzeri önlemler almak.
• İşin organizasyonunda yeterli bağımsızlığa sahip olmak ve kendi hesabına, kendi riskiyle çalışmak.
Burada özellikle üç farklı müşteri ve sigorta konularının henüz yürürlükteki yeni zorunluluklar olmadığını belirtmek gerekiyor. Bunlar yasa tasarısında önerilen koşullar arasında yer alıyor.
Belastingdienst denetimleri devam ediyor
ZZP çalışanlarının ve onlarla çalışan şirketlerin dikkat etmesi gereken bir başka önemli konu da vergi denetimleri.
Belastingdienst, 1 Ocak 2025 tarihinden itibaren sahte serbest çalışma konusunda normal denetim kurallarını yeniden uygulamaya başladı.
2026 yılında ise belirli ağır ihlal durumlarında vergrijpboete adı verilen vergi cezaları uygulanabiliyor.
Sahte serbest çalışma tespit edildiğinde opdrachtgever şirketlerden geçmiş dönemlere ait ücret vergileri ve sosyal primlerle bağlantılı yükümlülükler talep edilebiliyor.
Bunun yanı sıra iş hukuku ve emeklilik mevzuatından kaynaklanan sonuçlarla da karşılaşılabiliyor.
Bu nedenle yalnızca KVK kaydının bulunması, BTW numarasına sahip olunması veya fatura düzenlenmesi kişinin hukuken bağımsız çalışan olduğunu ispatlamak için yeterli değil.
ZZP çalışanlarının çoğu iş göremezlik riskine karşı sigortasız
Hollanda hükümetinin Mart 2026’da açıkladığı verilere göre bağımsız çalışanların yaklaşık dörtte üçü iş göremezlik sigortasına sahip değil.
Bu tablo, ZZP çalışanların ekonomik güvenceleri konusunda ciddi soru işaretleri oluşturuyor.
Hükümet bu nedenle Basisverzekering Arbeidsongeschiktheid Zelfstandigen (BAZ) adı altında temel iş göremezlik sigortası sistemini hazırlıyor.
Mevcut teklif kapsamında primin kazancın yüzde 5,4’ü olması ve hesaplamalara göre aylık yaklaşık 171 Euro üst sınır uygulanması öngörülüyor. Bu tutarlar henüz kesinleşmiş değil.
Teklifte ayrıca iş göremezlik sonrasında iki yıllık bekleme süresi bulunuyor.
Dolayısıyla planlanan sigorta yürürlüğe girse bile çalışanların ilk iki yıllık gelir kaybını karşılayabilmek için ayrıca önlem almaları gerekecek.
Yeni sigorta sistemi henüz yürürlükte değil.
Vergi avantajları da giderek azalıyor
ZZP çalışanlarını ilgilendiren değişiklikler yalnızca iş hukuku ve sigortayla sınırlı değil.
Vergi sisteminde de bağımsız girişimcilere sağlanan bazı avantajlar kademeli olarak azaltılıyor.
Örneğin zelfstandigenaftrek adı verilen vergi indirimi 2025 yılında 2.470 Euro iken 2026 yılında 1.200 Euro’ya düştü.
Bu durum, ilgili indirimden yararlanma şartlarını karşılayan girişimcilerin vergilendirilebilir kazançları üzerinde doğrudan etkili oluyor.
Bu nedenle yüksek fatura tutarlarına bakarak net geliri hesaplamak, vergi ve sosyal güvenlik yükümlülüklerini göz ardı etmek ciddi mali sorunlara yol açabiliyor.
ZZP çalışanları şimdi ne yapmalı?
Yeni düzenlemeler nedeniyle bağımsız çalışanların mevcut sözleşmelerini, çalışma
koşullarını ve mali durumlarını yeniden değerlendirmeleri önem taşıyor.
Özellikle tek bir şirkete bağımlı çalışan, çalışma saatleri başkaları tarafından belirlenen ve kendi ticari riskini taşımayan kişiler açısından sahte serbest çalışma değerlendirmesi daha fazla önem kazanıyor.
Saatlik 38 Euro sınırının tek başına güvence sağlamadığı unutulmamalı. Gerçek çalışma ilişkisi, gelir yapısı ve girişimcilik faaliyetleri birlikte değerlendirilmeli.
Ayrıca ZZP çalışanlarının vergi ödemeleri, iş göremezlik sigortası, emeklilik birikimi ve çalışamadıkları dönemlerdeki gelir kayıpları için gerçekçi bir mali plan oluşturması gerekiyor.
Hollanda’da ZZP çalışma sistemi ortadan
kaldırılmıyor. Ancak hükümetin yeni düzenlemeleri, gerçek girişimcilik ile işçi statüsünde çalışmanın birbirinden daha açık ayrıldığı bir sisteme geçişi hedefliyor.
Bu nedenle hem ZZP çalışanlarının hem de onları görevlendiren şirketlerin önümüzdeki dönemde mevzuatı yakından takip etmeleri gerekiyor.
Haberin dayandığı resmî kaynaklar
Bu haberin temel bilgilerini güncel kurumsal açıklamalarla karşılaştırdım:
• €38 düzenlemesi: Hollanda Ticaret Odası KVK’nin 7 Ekim 2026 tarihli açıklaması ve
yürürlük tarihini belirleyen Staatsblad 2026/207.
• Yeni Zelfstandigenwet: Hükümetin 1 Ekim 2026 açıklaması ve 29 Ekim’e kadar açık olan resmî yasa danışma süreci.
• Vergi denetimleri: Belastingdienst’in 2026 yılına ilişkin uygulama açıklaması.
• Sigorta ve vergiler: Hükümetin BAZ sigortası planı ve 2026 zelfstandigenaftrek tutarları.
Nhaber.nl