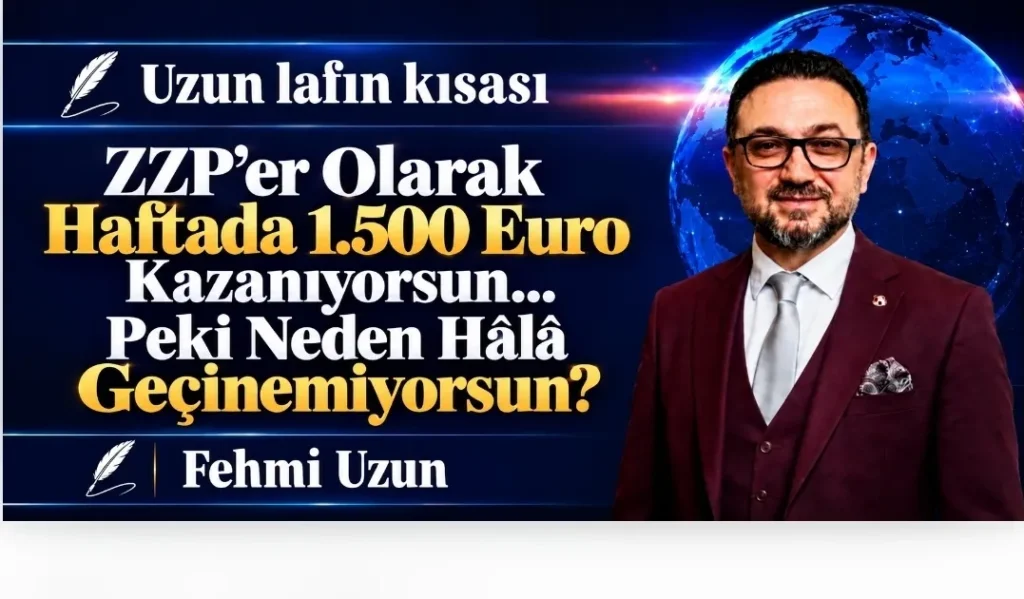
Yüksek kazanç hayaliyle ZZP olan binlerce kişi, brüt gelirini net kazanç sanıyor. Vergiler, sigortasız geçen yıllar ve biriken borçlar ise gelecekte ciddi bir ekonomik tehlikeye dönüşüyor.
Hollanda’da son yıllarda ZZP (zelfstandige zonder personeel) olarak çalışmak, birçok insan için ekonomik özgürlüğün ve yüksek kazancın sembolü hâline geldi. Özellikle daha önce bir işverene bağlı olarak çalışan pek çok kişi, haftalık kazancının 1.400–1.500 Euro’ya yükselmesiyle hayatının değiştiğine inanıyor.
Ancak burada göz ardı edilen ciddi bir gerçek var: Yüksek ciro yapmak, yüksek gelir elde etmek anlamına gelmez.
Bugün çevremizde kendisini başarılı bir girişimci olarak gören, fakat brüt kazanç ile net gelir arasındaki farkı dahi yeterince bilmeyen çok sayıda ZZP çalışanı bulunuyor. Kimi faturasına yansıttığı BTW’yi kendi kazancı sanıyor, kimi yıllık gelir vergisini hesaba katmıyor, kimi de sigorta ve emeklilik için ayrılması gereken parayı gereksiz masraf olarak değerlendiriyor.
Asıl tehlike de tam burada başlıyor.
Dün 2.800 Euro ile geçinen aile, bugün neden 6.000 Euro ile geçinemiyor?
Bir çalışan düşünelim. Birkaç yıl öncesine kadar bir şirkette çalışıyor ve ayda 2.800 Euro net maaş alıyordu. Ailesiyle birlikte bütçesini bu gelire göre düzenliyor, kirasını ödüyor, faturalarını karşılıyor ve imkânları ölçüsünde hayatını sürdürüyordu.
Daha sonra ZZP olmaya karar verdi.
Artık haftada 1.500 Euro fatura kesebiliyor.
Eve gelip eşine gururla anlatıyor:
“Ben artık haftada 1.500 Euro kazanıyorum. Ayda 6.000 Euro ediyor!”
Bu söz, yalnızca çalışanın değil, ailenin de para harcama alışkanlıklarını değiştiriyor. Daha pahalı bir araba, daha yüksek taksitler, gereksiz alışverişler, tatiller ve artan yaşam standardı…
Çünkü aile artık kendisini çok daha yüksek gelir grubunda görüyor.
Oysa ortada henüz hesaplanmış bir net kazanç yok. Sadece tahsil edilen faturalar var.
İnsanların en büyük yanılgısı, banka hesabına giren paranın tamamını kendilerine ait sanmalarıdır.
52 hafta çalışmıyorsun, ama 52 hafta kazanıyormuş gibi yaşıyorsun
Bir yıl 52 haftadır. Fakat bir ZZP çalışanı
gerçekten kaç hafta çalışıp fatura kesebiliyor?
Yaz tatili var, kış tatili var. Resmî tatiller, hastalık günleri, iş bulunamayan dönemler, işin durduğu haftalar var.
Çoğu zaman tatildeyken para kazanılmıyor. Hastalandığında da fatura kesilemiyor.
Şimdi basit bir hesap yapalım.
Haftada 1.500 Euro, BTW hariç ciro yapan bir ZZP’nin yılda 44 hafta çalıştığını varsayalım.
Yıllık ciro: 66.000 Euro.
Bundan yıllık 8.000 Euro işletme gideri çıktığını düşünelim. Kalan 58.000 Euro üzerinden gelir vergisi ve Zvw katkısı için örnek olarak %30, yani 17.400 Euro ayıralım.
Aylık 250 Euro iş göremezlik sigortası ve 300 Euro emeklilik birikimi için de yılda toplam 6.600 Euro ayırdığımızda geriye 34.000 Euro kalıyor.
Bu da aylık yaklaşık 2.833 Euro demektir.
Üstelik bu yalnızca varsayımsal bir nakit akışı hesabıdır. Gerçek vergi yükü, indirilebilecek giderler, sigorta primleri ve kişisel koşullara göre değişir.
Haftalık ciro 1.500 yerine 1.400 Euro olduğunda, aynı varsayımlarla aylık kullanılabilir tutar yaklaşık 2.577 Euro’ya düşüyor.
Şimdi soruyorum:
Ayda 2.800 Euro net maaş alan ve ücretli izin, hastalıkta maaş güvencesi ve varsa işveren katkılı emeklilik gibi haklardan yararlanan bir çalışan mı daha avantajlı, yoksa bütün bu riskleri kendi sırtına yükleyip benzer tutarda para kazanan bir ZZP mi?
Bu sorunun cevabını herkes kendi rakamlarıyla vermelidir.
Hastalanınca gerçeği anlıyorlar
Bir diğer ciddi mesele ise arbeidsongeschiktheidsverzekering, yani iş göremezlik sigortasıdır.
Ne yazık ki birçok ZZP çalışanı bu sigortayı gereksiz bir harcama olarak görüyor.
“Ben sağlıklıyım, bana bir şey olmaz.”
“Her ay sigortaya o kadar para vereceğime cebimde kalsın.”
Bu sözleri sıkça duyuyoruz.
Ancak hayatın ne getireceğini hiç kimse bilemez.
Bir inşaat işçisinin belinden sakatlanması, bir şoförün kaza geçirmesi veya herhangi bir çalışanın aylarca iş yapamayacak şekilde hastalanması bütün ekonomik düzenini altüst edebilir.
Çünkü sigortası veya yeterli birikimi olmayan ZZP için çalışamamak, çoğu zaman gelirinin kesilmesi demektir.
Oysa iş sözleşmesiyle çalışan bir kişi, yasal şartlar çerçevesinde hastalık döneminde kural olarak iki yıla kadar maaşının en az %70’inin ödenmesinden yararlanabilir. İş sözleşmesine veya toplu iş sözleşmesine göre bu oran daha
yüksek olabilir.
ZZP çalışanının ise bu güvenceyi kendisinin oluşturması gerekir.
Sigortaya ödenen para israf değildir. Asıl risk, ailenin bütün geçimini tek kişinin sağlığına bağlayıp hiçbir güvence oluşturmamaktır.
Vergi dairesinin parasını harcayarak zengin olunmaz
Gelelim en önemli meseleye.
Birçok ZZP çalışanının ekonomik sıkıntısı, yeterince kazanmamasından değil, kazandığı parayı doğru yönetememesinden kaynaklanıyor.
Müşteriden ödeme geliyor. Para banka hesabına yatıyor. Ardından alışverişler, taksitler ve kişisel harcamalar başlıyor.
Oysa o paranın bir kısmı işletme giderleri için, bir kısmı vergiler için, bir kısmı da gelecekte çalışılamayacak günler için ayrılmalıdır.
Özellikle BTW tahsil eden bir işletmenin unutmaması gereken temel kural şudur: Tahsil ettiğin BTW, senin kazancın değildir.
Aynı şekilde gelir vergisi ve gelirle bağlantılı Zvw yükümlülükleri için de düzenli rezerv oluşturulmalıdır.
Bunun için ayrı bir banka hesabı kullanmak, kişisel harcamaları işletmenin parasından ayırmak ve muhasebeciyle birlikte gerçekçi bir vergi planlaması yapmak gerekir.
Ancak bazı ZZP çalışanları bu disiplini kuramıyor.
Sonra bir gün Belastingdienst’ten vergi tahakkuku geliyor.
Ödenecek para hazır değil.
İlk çözüm, taksitlendirme veya ödeme ertelemesi istemek oluyor. Ardından yeni yılın vergileri geliyor. Bir önceki senenin borcu kapanmadan yeni borçlar ekleniyor.
İşletmenin kazancı artık sadece ailenin geçimini sağlamaya değil, geçmiş yılların hatalarını kapatmaya harcanıyor.
Bir süre sonra ödemeler gecikiyor, faizler ve takip masrafları büyüyor. Ödeme yapılmadığında Belastingdienst’in banka hesaplarına veya mal varlığına haciz uygulaması bile mümkün hâle geliyor.
Uzun süre faaliyetsiz kalan işletmelerin KVK kayıtlarının resen silinmesi de ayrı bir risk oluşturuyor. Vergi borcu tek başına BTW numarasının otomatik iptal edilmesi anlamına gelmese de işletmenin vergi ve kayıt yükümlülüklerini ihmal etmesi ciddi sonuçlar doğurabiliyor.
Ve başlangıçta daha fazla kazanmak amacıyla çıkılan yol, yıllarca sürebilecek bir borç sarmalına dönüşebiliyor.
Daha da acısı, bugün kazandığı paranın vergisini ayıramayan kişi, yarın henüz kazanmadığı parayla geçmişin borcunu ödemeye çalışıyor.
Böylece borç, bir yıldan diğerine taşınıyor. Her yeni yıl, ekonomik özgürlüğe değil, daha büyük bir mali yükün altına girilmesine neden oluyor.
Emekliliği düşünmeyen, gelecekte bugünkü kazancının bedelini ödeyebilir
Bugün 30 veya 40 yaşında olan bir ZZP çalışanının yalnızca bu ay ne kazandığına değil, emeklilik yaşına geldiğinde nasıl yaşayacağına da bakması gerekiyor.
Hollanda’da yaşayan veya çalışan kişiler şartlarına göre AOW hakkı biriktirir. Ancak AOW temel emeklilik geliridir. Tek başına herkesin alıştığı yaşam standardını sürdürmesine yetmeyebilir.
Birçok çalışan işyerindeki emeklilik sistemine dâhildir ve işveren de primin bir kısmını karşılar. ZZP çalışanları ise genel olarak kendi ek emeklilik birikimlerini oluşturmak zorundadır.
Bugün emekliliğe ayrılması gereken parayla daha pahalı bir otomobil almak cazip gelebilir.
Ancak otomobil eskir. Emeklilikte gelir ihtiyacı ise devam eder.
Bugünün yüksek cirosu, yarının ekonomik güvencesi değildir.
Herkes girişimci olmak zorunda değil
Burada ZZP sisteminin yanlış olduğunu savunmuyorum.
Gerçekten girişimcilik yapan, birden fazla müşteriye hizmet sunan, işini büyüten, risklerini hesaplayan, sigortasını yaptıran ve finansal yönetimini bilen çok sayıda başarılı bağımsız çalışan bulunuyor.
Bu kişiler için ZZP olmak son derece avantajlı olabilir.
Ancak yalnızca eski işinin aynısını, aynı işyerinde, bu kez fatura keserek yapan ve bütün sorumluluğu kendi üzerine alan bir kişinin gerçekten ne kazandığını sorgulaması gerekir.
Üstelik Hollanda’da schijnzelfstandigheid, yani sahte bağımsız çalışma konusundaki denetimler devam ediyor. Yeni Zelfstandigenwet hazırlanırken, gerçek girişimcilik ile fiilen işçi olarak çalışma arasındaki ayrım daha da önem kazanıyor.
Artık sadece “Benim KVK numaram var” demek yeterli değil. Gerçekten bağımsız bir işletme yürütmek gerekiyor.
Son söz: Fatura kesmeyi öğrenmeden önce para yönetmeyi öğrenin
ZZP olarak çalışan herkese açık bir çağrıda bulunmak istiyorum.
Yıl boyunca kaç hafta fatura kesebildiğinizi hesaplayın. Bütün işletme giderlerinizi çıkarın. Vergilerinizi bir kenara ayırın. Hastalık, tatil ve emeklilik için ne kadar para biriktirdiğinize bakın.
Sonra elinizde kalan gerçek geliri, aynı işi bir iş sözleşmesiyle yaptığınızda elde edeceğiniz maaş ve sosyal haklarla karşılaştırın.
Belki de bazıları için işçi olarak çalışmak, tahmin ettiklerinden çok daha kârlı ve güvenli olacaktır.
Ve lütfen eşinize, ailenize yalnızca haftalık cironuzu anlatmayın. Onlara bütün yükümlülüklerden sonra eve gerçekten ne kadar para kaldığını söyleyin.
Çünkü bir ailenin ekonomik geleceği, kazanılan paranın büyüklüğünden çok, o paranın nasıl yönetildiğine bağlıdır.
Unutmayın: Her hafta 1.500 Euro fatura kesmek sizi zengin yapmaz. Vergisini ödeyebilen, hastalandığında ayakta kalabilen, borçsuz yaşayabilen ve emekliliğine hazırlanabilen kişi gerçek anlamda ekonomik güvenceye sahiptir.
Fehmi Uzun- Nhaber.nl